
Die Auszahlungsschwelle ist der Mindestbetrag, den Sie in einem Affiliate-Programm ansammeln müssen, bevor eine Zahlung ausgelöst wird. Meist bewegt sie sich zwischen 10 und 100 Euro, verhandelbar ist sie bei guten Umsätzen fast immer. Prüfen Sie jetzt Ihr Dashboard und Ihre Zahlungsart. Das kostet Sie zwei Minuten und erklärt oft sofort, warum eine Auszahlung ausbleibt.
Kurz gesagt:
- Eine niedrigere Auszahlungsschwelle ermöglicht häufigere Zahlungen, aber die Wahl der Zahlungsmethode kann die tatsächlichen Kosten erheblich beeinflussen.
- Überweisungs- und Zahlungszyklen variieren stark, beeinflussen den Zeitpunkt der Auszahlung und sollten bei der Wahl des Programms berücksichtigt werden.
- Änderungen der Auszahlungsschwelle im Dashboard brauchen meist mehrere Tage, daher sollten sie gut geplant und nicht kurz vor Auszahlungsterminen vorgenommen werden.
- Für stabile, hohe Umsätze ist eine höhere Schwelle oft vorteilhaft, während Einsteiger mit kleineren, unregelmäßigen Einnahmen von niedrigeren Grenzen profitieren.
- Vertrauenswürdigkeit und pünktliche Zahlungen sind wichtiger als die Höhe der Schwelle, da sie den Cashflow direkt beeinflussen.
Inhaltsverzeichnis
- Was bedeutet Auszahlungsschwelle bei Affiliate-Programmen?
- Wie läuft die Affiliate-Auszahlung praktisch ab?
- Wie ändere ich die Auszahlungsschwelle im Dashboard?
- Wie optimiere ich die Schwelle für besseren Cashflow?
- Warum kommt meine Auszahlung nicht an?
- Was die meisten Affiliates an der Schwelle falsch verstehen
- Signal Partners für Affiliates ohne Handelserfahrung
- Quellen
- FAQ
Was bedeutet Auszahlungsschwelle bei Affiliate-Programmen?
Die Auszahlungsschwelle, oft auch Mindestauszahlung oder Mindestausschüttung genannt, legt fest, ab welchem Kontostand ein Affiliate-Netzwerk überhaupt Geld überweist. Erst wenn Ihr Guthaben diese Grenze überschreitet, wird die nächste Zahlung fällig. Vorher bleibt das Geld auf dem Konto stehen, sichtbar, aber nicht abrufbar.
Die übliche Spanne liegt bei etwa 10 bis 100 Euro, wobei die Varianz erheblich ist. Ein kleines Nischenprogramm setzt die Grenze oft niedrig an, um neue Partner zu gewinnen. Ein etabliertes Netzwerk mit tausenden Affiliates zieht die Schwelle höher, schlicht aus Kostengründen.
Drei Gründe erklären, warum Programme überhaupt eine Grenze einziehen:
- Transaktionskosten: Jede Überweisung kostet Bankgebühren. Bei tausenden Kleinstbeträgen summiert sich das schnell zu einem echten Verwaltungsproblem.
- Betrugsprävention: Auffällige Muster bei vielen Mikrozahlungen lassen sich schwerer erkennen als bei gebündelten, größeren Beträgen.
- Verwaltungsaufwand: Buchhaltung, Steuermeldungen und Support skalieren mit der Anzahl der Zahlungen, nicht mit deren Höhe.
Profi-Tipp: Schauen Sie sich nicht nur die Schwelle an, sondern auch die Zahlungsmethode dahinter. Eine niedrige Grenze bei einer teuren Überweisungsmethode bringt Ihnen am Ende weniger als eine höhere Grenze mit kostenloser Auszahlung.
Die Wahl der Zahlungsmethode beeinflusst die Schwellenhöhe direkt, denn Netzwerke gleichen Bankgebühren oder Gutschein-Provisionen über den Mindestbetrag aus. Das ist der eigentliche Grund, warum zwei Programme in derselben Nische völlig unterschiedliche Schwellen haben können.
Wie läuft die Affiliate-Auszahlung praktisch ab?
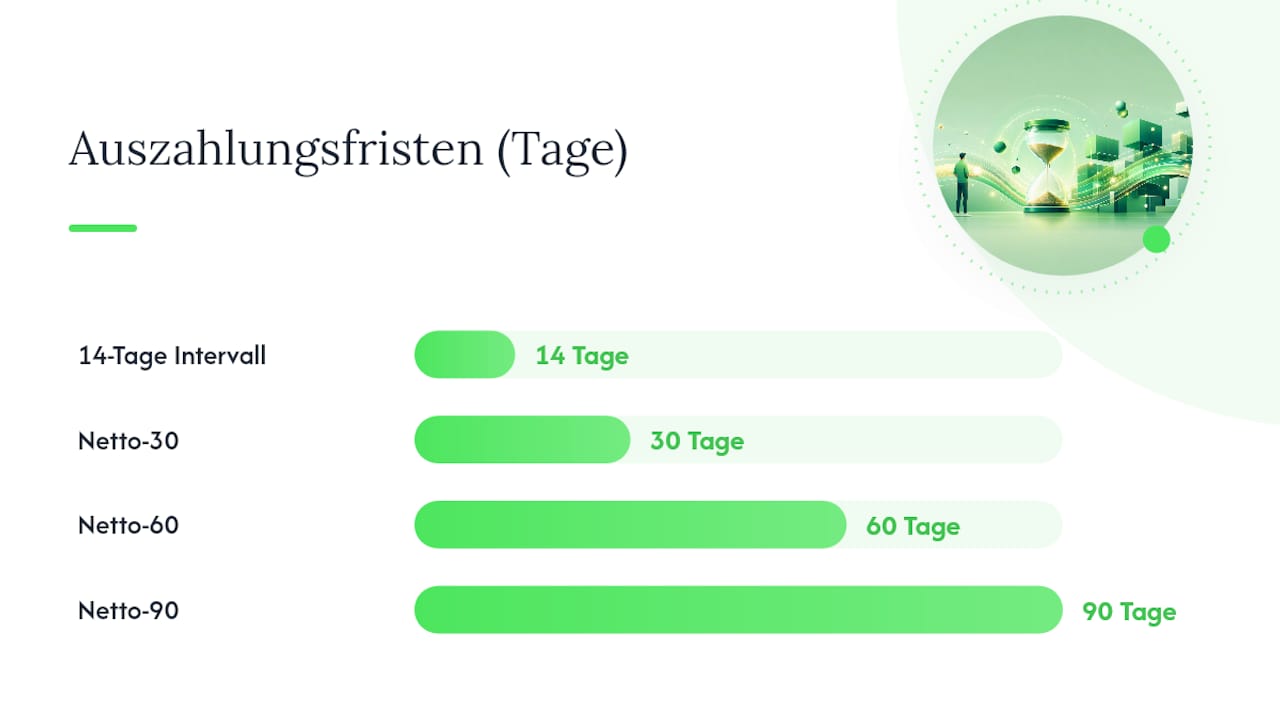
Sobald Ihr Kontostand die Schwelle überschreitet, startet der eigentliche Zahlungsprozess. Wie schnell das Geld ankommt, hängt von drei Faktoren ab: der Zahlungsmethode, dem Zahlungszyklus und den sogenannten Netto-Bedingungen.
Bei den Zahlungsmethoden gibt es deutliche Unterschiede:
- Banküberweisung: Zuverlässig, aber oft mit fixen Gebühren belastet, die bei kleinen Beträgen unverhältnismäßig ins Gewicht fallen.
- PayPal: Schnell und weit verbreitet, nimmt aber prozentual einen Teil der Auszahlung.
- Gutscheine: Häufig gebührenfrei, dafür an die Nutzung eines bestimmten Shops gebunden.
- Scheck: Selten geworden, langsam in der Zustellung, aber in manchen Märkten noch Standard.
Nicht erreicht, verfällt die Grenze aber nicht. Übliche Praxis im deutschsprachigen Raum ist die Kumulierung: Der Betrag wandert in den nächsten Abrechnungszeitraum und wächst dort weiter, bis er die Schwelle knackt. Ihr Geld ist also nicht verloren, es wartet nur.
Die Zahlungszyklen selbst folgen meist festen Rhythmen. Netto-30, Netto-60 oder Netto-90 bedeuten, dass zwischen dem Ende des Abrechnungsmonats und der tatsächlichen Auszahlung 30, 60 oder 90 Tage liegen. Längere Fristen geben Händlern Zeit, Rückerstattungen zu verarbeiten, bevor die Provision endgültig ausgezahlt wird. Das erklärt, warum digitale Produkte oft schneller abgerechnet werden als physische Ware mit langer Rückgaberecht-Frist.
| Zahlungsmethode | Typische Bearbeitungszeit | Besonderheit |
|---|---|---|
| Banküberweisung | Wenige Werktage nach Freigabe | Fixe Gebühren möglich |
| PayPal | Meist sehr zeitnah | Prozentuale Gebühr |
| Gutschein | Sofort nach Freigabe | Oft gebührenfrei, aber gebunden |
| Scheck | Mehrere Tage bis Wochen | Selten, postalische Zustellung |
Ein konkretes Beispiel liefert das Netzwerk financeAds: Dort liegt die Mindestauszahlung bei 50 Euro, nicht erreichte Beträge wandern automatisch in den Folgemonat, und Affiliates können selbst wählen, ob sie monatlich oder alle 14 Tage abrechnen wollen. Genau diese Flexibilität beim Intervall ist ein Detail, das viele Neueinsteiger übersehen.
Wie ändere ich die Auszahlungsschwelle im Dashboard?
Die Einstellung finden Sie fast immer unter einem Menüpunkt namens „Zahlungseinstellungen“ oder „Auszahlungsoptionen“. Der genaue Pfad unterscheidet sich zwischen Netzwerken, das Prinzip bleibt aber gleich.
- Einloggen und Zahlungseinstellungen öffnen. Suchen Sie im Kontobereich nach „Payout Settings“ oder „Auszahlung“.
- Aktuelle Schwelle prüfen. Notieren Sie sich den bisherigen Wert, damit Sie eine Änderung nachvollziehen können.
- Neue Schwelle oder Zahlungsmethode auswählen. Manche Programme erlauben freie Eingabe, andere nur eine Auswahl aus festen Stufen.
- Änderung speichern. Ein Bestätigungsdialog oder eine E-Mail folgt meist automatisch.
- Bestätigung abwarten. Bei manchen Netzwerken greift die neue Einstellung erst im nächsten Abrechnungszyklus, nicht sofort.
Nicht jede Änderung ist frei wählbar. Viele Programme setzen feste Untergrenzen, die Sie nicht unterschreiten können, und manche verlangen zusätzliche Verifizierung, bevor eine niedrigere Schwelle oder eine neue Zahlungsmethode aktiviert wird. Compliance-Prüfungen bei Steuerdaten oder Kontoinformationen können die Umstellung um mehrere Tage verzögern.
Wenn die Einstellung im Dashboard fehlt oder eine Änderung nicht greift, lohnt sich der direkte Kontakt zum Affiliate-Manager. Halten Sie dabei Ihre Partner-ID, den gewünschten neuen Wert und einen Screenshot der aktuellen Einstellung bereit. Das verkürzt die Bearbeitung erheblich, weil der Support nicht erst nach diesen Daten fragen muss.
Profi-Tipp: Ändern Sie die Schwelle nie kurz vor einem geplanten Auszahlungstermin. Manche Systeme werten die Änderung erst für den übernächsten Zyklus, wodurch Sie eine ganze Auszahlungsrunde verpassen.
Wie optimiere ich die Schwelle für besseren Cashflow?
Eine niedrige Schwelle klingt erst mal verlockend, ist aber nicht automatisch die bessere Wahl. Für Einsteiger mit unregelmäßigen, kleinen Umsätzen sorgt eine niedrige Grenze, oft im Bereich von 25 bis 50 US-Dollar, für planbare, häufigere Auszahlungen und damit für Motivation in der Anfangsphase. Top-Performer mit stabilen, hohen Umsätzen profitieren dagegen kaum von einer niedrigen Schwelle. Für sie zählt vor allem, dass die Zahlung zuverlässig und pünktlich kommt.
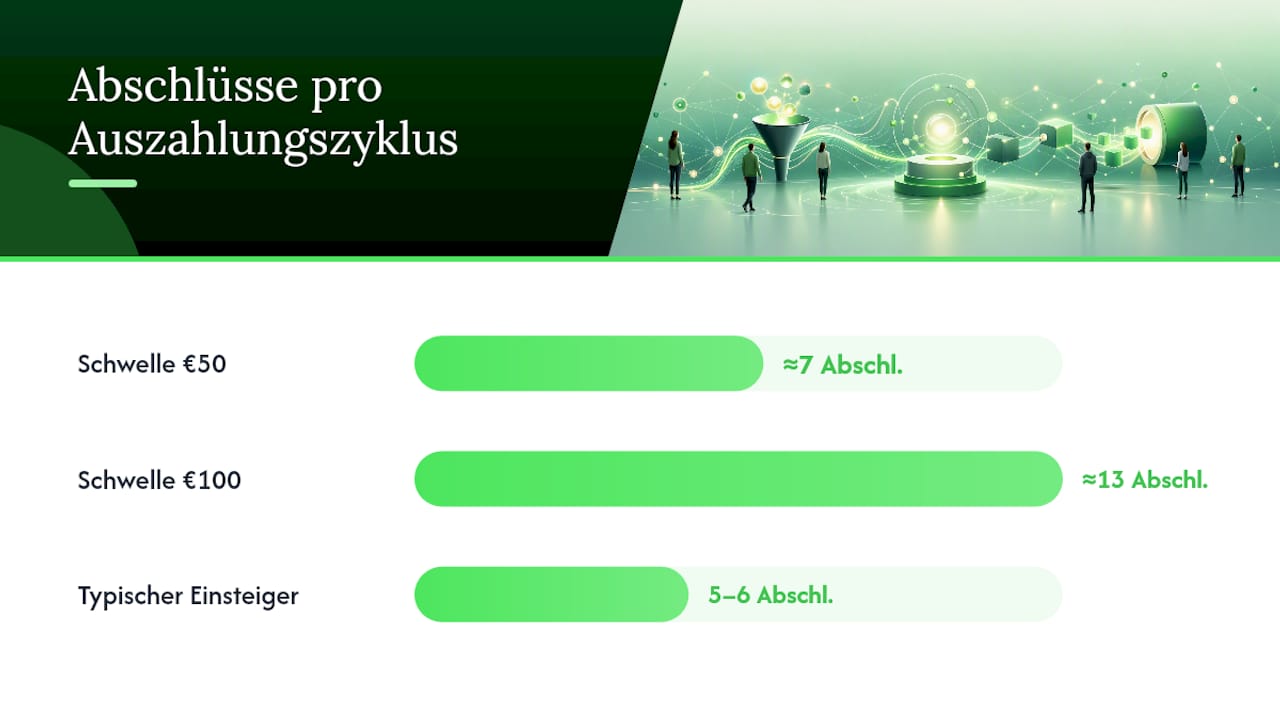
Eine einfache Rechnung macht das greifbar: Verdienen Sie im Schnitt 8 Euro pro vermitteltem Kunden, brauchen Sie bei einer Schwelle von 50 Euro etwa sieben Abschlüsse pro Zyklus, um überhaupt ausgezahlt zu werden. Bei 100 Euro Schwelle sind es 13 Abschlüsse. Wer nur fünf bis sechs Abschlüsse im Monat schafft, bleibt bei der höheren Schwelle regelmäßig unter der Grenze und sieht monatelang kein Geld.
Drei Hebel helfen dabei, die eigene Situation zu verbessern:
- Zahlungsmethode wechseln. Eine gebührengünstigere Methode wie ein Gutschein kann effektiv mehr Netto-Auszahlung bedeuten als eine niedrigere Schwelle bei teurer Überweisung.
- Zahlungsintervall anpassen. Wer zwischen monatlich und 14-tägig wählen kann, verkürzt die Wartezeit, ohne die Schwelle selbst zu verändern.
- Direkt verhandeln. Wer konstant hohe Umsätze bringt, kann beim Affiliate-Manager oft eine niedrigere Schwelle oder schnellere Zahlungstermine aushandeln, das ist in vielen Programmen kein festgeschriebenes Limit, sondern Verhandlungssache.
Steuerlich gilt: Jede Auszahlung, unabhängig von der Schwelle, ist grundsätzlich zu versteuerndes Einkommen. Wie Sie das korrekt in Ihrer Buchhaltung abbilden, hängt von Ihrem Status als Kleinunternehmer, Freiberufler oder Gewerbetreibender ab. Mehr dazu, inklusive konkreter Hinweise zur Rechnungsstellung als Affiliate, lohnt sich vor der ersten größeren Auszahlung zu lesen. Für alles Detailliertere gilt: Ein Steuerberater kennt Ihre konkrete Situation besser als jeder allgemeine Ratgeber.
Warum kommt meine Auszahlung nicht an?
Die häufigste Ursache ist banal: unvollständige Verifizierung. Fehlende Steuerdaten, ein nicht bestätigtes Bankkonto oder eine veraltete Adresse blockieren die Auszahlung, selbst wenn die Schwelle längst überschritten ist.
Prüfen Sie in dieser Reihenfolge:
- Verifizierungsstatus im Konto. Steht dort ein Hinweis auf fehlende Dokumente oder eine ausstehende Prüfung?
- Vollständigkeit der Zahlungsdaten. IBAN, PayPal-E-Mail oder Gutschein-Empfänger, ein Tippfehler reicht für eine gescheiterte Zahlung.
- Rückerstattungen und Stornierungen. Wurde eine vermittelte Bestellung zurückgegeben, wird die zugehörige Provision oft nachträglich wieder abgezogen.
- Kontoaktivität. Bei längerer Inaktivität behalten sich manche Programme laut AGB das Recht vor, Guthaben einzubehalten oder verfallen zu lassen.
Bleibt die Zahlung trotz erfüllter Bedingungen aus, dokumentieren Sie den Vorgang schriftlich: Datum, erreichter Betrag, Screenshot des Dashboards. Eine formelle Reklamation mit diesen Belegen wird deutlich schneller bearbeitet als eine vage Support-Anfrage. Wer zusätzlich Datenschutzfragen beim Tracking klären will, findet dazu Hintergründe zum Datenschutz beim Affiliate-Tracking.
Was die meisten Affiliates an der Schwelle falsch verstehen
Die meiste Aufmerksamkeit geht in die Höhe der Schwelle. Das ist der falsche Fokus. Zuverlässigkeit schlägt Schnelligkeit, immer. Ein Programm mit einer Schwelle von 100 Euro, das pünktlich alle 30 Tage zahlt, ist für den Cashflow wertvoller als eines mit 20 Euro Schwelle, bei dem Zahlungen willkürlich verzögert werden.
Genau hier liegt der Unterschied, den einige CFD-Affiliate-Programme machen: Auszahlungen erfolgen innerhalb von 48 Stunden nach Freigabe, nicht nach Netto-30 oder Netto-60. Für Partner, die von CPA-Provisionen leben, ist das ein spürbarer Unterschied bei der Liquiditätsplanung, kein Detail am Rande.
Der zweite blinde Fleck: Viele Affiliates verhandeln nie. Sie akzeptieren die Standardschwelle, obwohl gerade bei konstanten Umsätzen fast jedes Programm intern Spielraum hat. Ein kurzer, konkreter Vorschlag an den Affiliate-Manager kostet nichts und bringt oft mehr als jede technische Optimierung im Dashboard.
— Johann
Signal Partners für Affiliates ohne Handelserfahrung
Es gibt Alternative Affiliate-Programme, die für alle, die im CFD-Bereich verdienen wollen, ohne selbst Trading-Experte zu sein, geeignet sind. Diese bieten Auszahlungen innerhalb von 48 Stunden statt Wochen oder Monaten Wartezeit, kombiniert mit täglichen Handelssignalen von Analysten, die Sie direkt an Ihre Kunden weitergeben können.

Das Modell basiert auf CPA-Provisionen für qualifizierte Neukunden bei regulierten CFD-Brokern. Sie müssen weder selbst handeln noch Marktanalysen erstellen, eine Plattform kann die komplette Infrastruktur liefern, von Landing Pages über Tracking-Links bis zum individuellen Coaching. Wer bereits mit CPA-Modellen vertraut ist oder wissen möchte, wie sich das von Revenue-Share-Programmen unterscheidet, findet dazu eine Einordnung von CPA gegenüber RevShare.
Besonders interessant ist das für Performance-Affiliates, die bereits eine Zielgruppe im Finanz- oder Trading-Umfeld ansprechen und eine schnellere, planbarere Auszahlung suchen als bei klassischen Netzwerken mit langen Netto-Fristen. Der nächste Schritt ist unkompliziert: Werfen Sie einen Blick auf die Partnerplattform von Signal Partners und prüfen Sie, ob Ihre Zielgruppe zum CFD-Affiliate-Modell passt.
Quellen
Vertiefende Definitionen und Beispiele bietet das Glossar von Post Affiliate Pro, konkrete Zahlungsrichtlinien liefert Amazon Partnernet.
FAQ
Muss ich Affiliate-Einnahmen versteuern?
Ja, Affiliate-Einnahmen zählen grundsätzlich als zu versteuerndes Einkommen, unabhängig von der Auszahlungsschwelle oder der gewählten Zahlungsmethode. Details zur korrekten Abrechnung finden Sie im Beitrag zur Rechnungsstellung als Affiliate.
Muss ich mich beim Finanzamt für Affiliate-Marketing anmelden?
Sobald Sie regelmäßig und mit Gewinnerzielungsabsicht Affiliate-Einnahmen erzielen, gilt das steuerlich meist als gewerbliche oder freiberufliche Tätigkeit, die anmeldepflichtig ist. Rechtliche Grundlagen dazu erklärt der Beitrag zu Impressum und Haftung für Affiliate-Seiten.
Wie hoch ist die Vergütung für Affiliates?
Die Vergütung variiert stark je nach Programm und Modell, von wenigen Cent pro Klick bis zu mehreren hundert Euro pro CPA-Abschluss im Finanzbereich. Bei Signal Partners richtet sich die Höhe nach qualifizierten Neukunden im CFD-Handel, nicht nach reinen Klicks oder Impressionen.
Kann man mit Affiliate-Marketing Millionär werden?
Theoretisch ja, praktisch hängt der Erfolg stark von Nische, Reichweite und Ausdauer ab, und die meisten Affiliates erzielen zunächst überschaubare Einnahmen. Realistischer ist ein stetig wachsendes Zusatzeinkommen, das mit optimierter Auszahlungsschwelle und zuverlässigen Partnern wie Signal Partners schneller und planbarer verfügbar wird.